Как избавиться от долгов и кредитов молитвы заговоры финансовый план
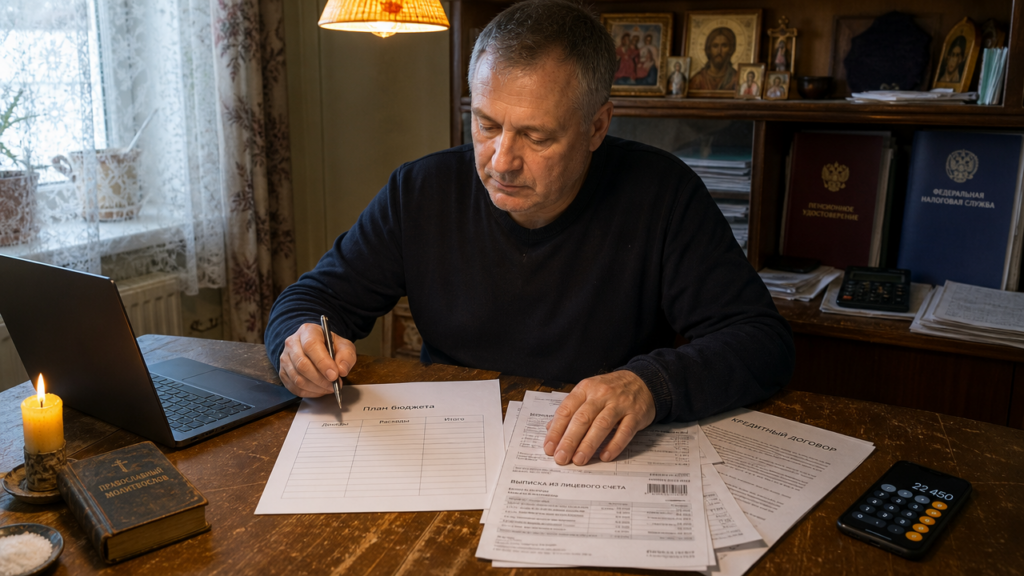
Вы уже пробовали читать заговоры на убывающую луну, молились Николаю Чудотворцу, выполняли ритуалы с солью и свечами, даже купили книгу о преодолении зависимости от кредитов. Долг перед банком не уменьшился ни на рубль. И это не потому, что вы плохо старались. Закон № 127-ФЗ «О несостоятельности (банкротстве)» не знает таких оснований для списания долга, как заговор, молитва или ритуал. Реальные юридические механизмы прекращения обязательств перед кредиторами — реструктуризация долга, реализация имущества и внесудебное банкротство через многофункциональный центр. Разберу, как они работают, сколько стоят и какие документы нужны.
Почему заговоры, молитвы и ритуалы не избавляют от долгов
Заговоры, молитвы и ритуалы не создают юридических последствий. Банк не обязан списывать задолженность, потому что вы прочитали определённый текст или провели обряд. Договор займа регулируется Гражданским кодексом, а прекращение обязательств наступает только по основаниям из главы 26 ГК РФ: исполнение, отступное, зачёт, прощение долга или банкротство. Ни одного пункта про молитву или заговор там нет.
Книга о преодолении зависимости от кредитов работает иначе: она помогает изменить отношение к расходам и займам, убрать психологическую зависимость от новых кредитов. Это полезный инструмент для изменения поведения, но уже возникший долг он не отменяет. Если вы должны банку 900 000 рублей, чтение книги не уменьшит эту сумму до нуля. Нужны правовые инструменты.
Какая практика реально избавляет от долгов: три законных механизма
В законе о банкротстве есть три основных механизма для списания или реструктуризации долгов физического лица. Каждый подходит под свою ситуацию: сумму долга, доход и наличие имущества.
Реструктуризация долга: график платежей до 5 лет
Реструктуризация — это не списание, а изменение условий выплаты. Суд утверждает план, по которому вы погашаете долг в течение установленного срока, обычно до пяти лет, но без дальнейшего начисления штрафов и пеней. Такой план возможен, если у вас есть постоянный доход, который после ежемесячных платежей оставляет сумму не ниже прожиточного минимума на вас и каждого иждивенца. Конкретный размер прожиточного минимума зависит от региона.
Пример: ваш долг — 700 000 рублей, зарплата — 70 000 рублей. После вычета платежа 20 000 рублей остаётся 50 000 рублей. Если у вас нет иждивенцев и суд сочтёт такой платёж посильным, план может быть рассчитан примерно на 35 месяцев. При наличии иждивенцев срок способен увеличиться. Проценты по кредиту начисляются по правилам, установленным законом и утверждённым планом реструктуризации, поэтому точный расчёт зависит от обстоятельств дела.
Реализация имущества: списание долгов через суд
Когда платить нечем и реструктуризация невозможна, суд вводит реализацию имущества. Финансовый управляющий продаёт имущество с торгов, а вырученные деньги распределяет между кредиторами. После завершения процедуры оставшийся долг обычно списывается, но закон предусматривает исключения. Процедура может занять несколько месяцев и зависит от состава имущества и других обстоятельств дела.
Госпошлина за подачу заявления составляет 300 рублей. Финансовому управляющему обычно вносят на депозит суда 25 000 рублей за одну процедуру. Дополнительные расходы связаны с публикациями в официальном реестре сведений о банкротстве и деловых изданиях. Итоговая сумма зависит от числа публикаций и других расходов.
Единственное пригодное для проживания жильё обычно не продают, если оно не находится в ипотеке. Ипотечную квартиру могут реализовать, даже если это единственное жильё, поскольку она находится в залоге у банка.
Внесудебное банкротство через многофункциональный центр: без госпошлины
Если долг составляет от 25 000 до 1 000 000 рублей и у вас нет имущества для продажи, вы можете подходить под внесудебное банкротство. Процедура обычно длится шесть месяцев, госпошлина не взимается, финансовый управляющий не назначается. Заявление подают в многофункциональный центр по месту жительства, прикладывая список кредиторов и необходимые сведения о доходах. После завершения процедуры списываются долги перед кредиторами, указанными в заявлении, если для этого нет предусмотренных законом исключений.
Для внесудебного банкротства должны выполняться конкретные условия. В частности, исполнительное производство может быть окончено из-за отсутствия имущества, заявитель может получать пенсию или соответствующее социальное пособие, либо с даты исполнения обязательства должен пройти установленный законом срок. Точные основания перечислены в статье 223.2 закона № 127-ФЗ.
Пошаговый план: как избавиться от долгов за несколько месяцев
Теперь алгоритм, который я рекомендую клиентам. Он подходит для судебного банкротства, если вы не проходите по условиям внесудебной процедуры.
Какие документы собрать
Перед подачей заявления в суд подготовьте пакет документов. В пункте 3 статьи 213.4 закона № 127-ФЗ перечислены обязательные бумаги:
- паспорт и СНИЛС;
- списки кредиторов и должников по утверждённой форме с указанием сумм и адресов;
- опись имущества, включая недвижимость, транспорт, счета и доли в бизнесе;
- справки о доходах за три года и выписки по счетам;
- копии договоров займа, кредитных договоров, расписок и судебных решений о взыскании;
- свидетельства о браке, разводе и рождении детей, если они есть;
- квитанция об уплате госпошлины и доказательство внесения средств на депозит суда.
Документы подаются в суд по месту вашей регистрации. После проверки заявления суд решает вопрос о его обоснованности и вводит одну из процедур — реструктуризацию или реализацию имущества.
Сколько ждать и сколько платить
После введения реализации имущества финансовый управляющий публикует сведения в официальном реестре. Кредиторы заявляют требования в установленный срок. Управляющий проводит опись имущества, оценку и торги. Все этапы могут занять от нескольких месяцев до года. Затем суд выносит определение о завершении процедуры, и списываемые долги прекращаются.
Затраты на судебное банкротство включают госпошлину, вознаграждение финансового управляющего и расходы на публикации. Итоговая сумма зависит от продолжительности процедуры, наличия имущества и других обстоятельств. При отсутствии средств можно подать заявление о рассрочке или отсрочке расходов, но суд оценивает такое обращение отдельно.
Что делать прямо сейчас
Перестаньте читать заговоры и молитвы — они не отменят кредитный договор. Книга о преодолении зависимости от кредитов может помочь перестать брать новые займы, но уже имеющиеся долги нужно закрывать через суд или внесудебную процедуру. Проверьте, подходите ли вы под условия внесудебного банкротства: долг до 1 000 000 рублей, отсутствие имущества и предусмотренное законом основание для подачи заявления. Если да, обратитесь в многофункциональный центр с паспортом и списком кредиторов. Если нет, собирайте документы для суда, найдите финансового управляющего из саморегулируемой организации и начинайте процедуру. Никакой ритуал не заменит статью 213.28 закона № 127-ФЗ.